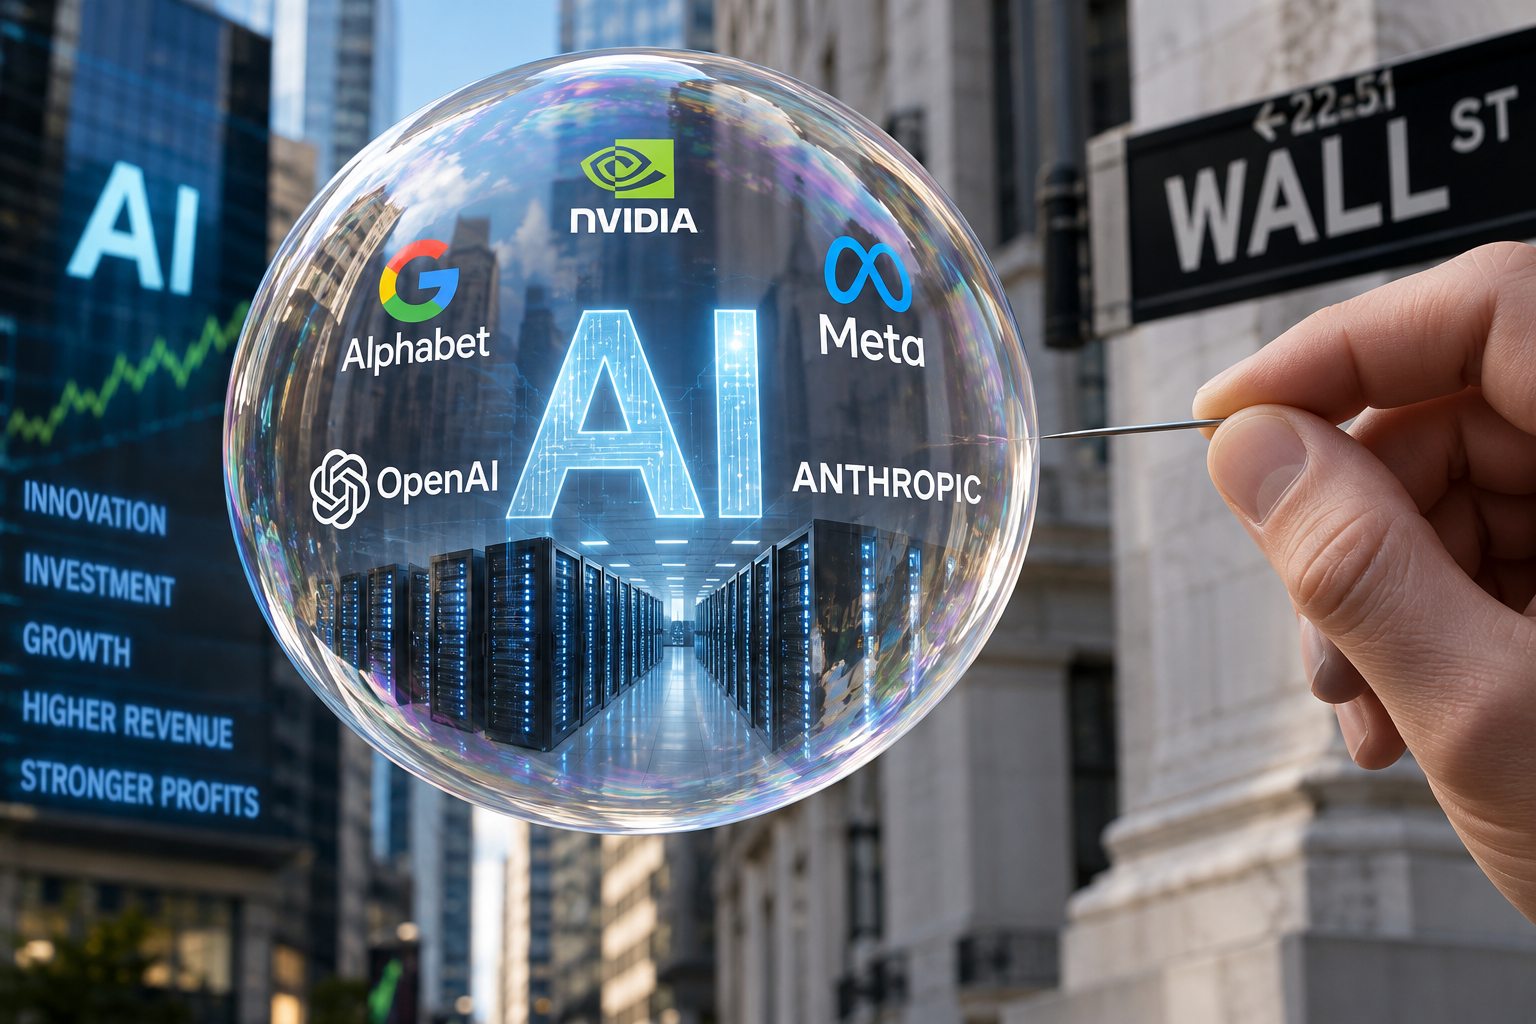
¿Está sobrestimada la burbuja de la IA?
La afirmación, muy repetida, de que la industria de la inteligencia artificial está en una burbuja es errónea, o al menos prematura, según un extenso ensayo que respalda su postura con documentos presentados por las empresas y con datos de resultados financieros. El autor, quien dice no estar convencido de que la burbuja exista, sostiene que el rápido crecimiento de las compañías de IA puede estar justificado y que todavía tienen margen para expandirse.
¿Cuánto están gastando las empresas de IA?
El ensayo comienza con la magnitud del gasto. Las empresas de IA se han comprometido a gastar al menos 3 billones de dólares hasta ahora, según el autor, quien calcula que ya han gastado 1,9 billones de dólares, lo que eleva el total a unos 5 billones de dólares. La deuda y los compromisos de gasto se canalizan a través de complejos vehículos financieros, lo que, según el autor, dificulta determinar las cifras exactas. Él califica esa falta de transparencia como un problema serio y como uno de los argumentos más sólidos a favor de la tesis de la burbuja.
Un gasto que quizá no siga creciendo
Gran parte de ese dinero se destina a construir centros de datos, y el autor afirma que esos costos son en su mayoría compras únicas y no gastos operativos recurrentes. Una vez construidos los centros de datos, sostiene, el gasto debería caer de manera considerable.
¿Están generando ganancias las empresas de IA?
Operar la IA, según él, es mucho menos costoso que desarrollarla. El formulario S-1 de Anthropic indica que la empresa gana 2,08 dólares por cada dólar que gasta en cómputo. Sin contar los costos de infraestructura, el autor escribe que la IA es muy rentable. El documento también señala que Anthropic ha empezado a generar más ingresos que la suma de sus inversiones en cómputo e infraestructura. Las compañías también podrían reducir costos rápidamente si dejaran de ofrecer acceso gratuito a sus productos y suspendieran las investigaciones costosas, señala, algo más difícil de hacer con los arrendamientos y los compromisos de gasto.
La verdadera carga a largo plazo, en su opinión, es la deuda. Hace un cálculo aproximado: si la industria pagara 5 billones de dólares en 20 años, serían 250.000 millones de dólares al año. Como referencia, menciona que los ingresos de Alphabet fueron de casi 162.000 millones de dólares en 2019, o unos 213.000 millones de dólares ajustados por inflación. Reconoce que el cálculo es burdo y que los ingresos necesarios podrían superar los 250.000 millones de dólares anuales. Parte de la deuda está en bonos convertibles que pueden pagarse con acciones. Anthropic registró una pérdida de 72.000 millones de dólares en forma de acciones entregadas a prestamistas en los primeros seis meses de 2026, lo que, según el autor, refleja su valoración estimada de 1 billón de dólares y sugiere que tiene suficiente patrimonio para dejar satisfechos a los prestamistas.
Crecimiento de ingresos y valoraciones públicas
Según su formulario S-1, los ingresos reportados por Anthropic pasaron de 41 millones de dólares en 2023 a 386 millones en 2024, luego a 4.585 millones en 2025 y a 16.300 millones en los primeros seis meses de 2026. El autor afirma que es razonable suponer que otras grandes empresas de IA, incluida OpenAI, registran avances similares.
También se fija en las empresas que cotizan en bolsa. Alphabet, Meta y NVIDIA han visto subir de forma pronunciada sus capitalizaciones bursátiles, pero sus relaciones precio-utilidad siguen en la franja de las 20 veces. En burbujas anteriores, como la de las puntocom, las valoraciones se impulsaron con empresas que no lograban obtener ganancias o que cotizaban con relaciones precio-utilidad de cientos. Los resultados de Alphabet, según él, muestran que las ganancias no provienen solo de alquilar centros de datos. Los ingresos de los servicios de Google aumentaron 37.800 millones de dólares, un 12 %, mientras que Google Cloud creció 15.500 millones de dólares, es decir, un 36 %. Los ingresos de Meta crecieron unos 30.000 millones de dólares entre 2023 y 2024, y otros 30.000 millones entre 2024 y 2025, afirma el autor. Describe esto como ganancias reales de empresas que monetizan la IA, y no como inversionistas que persiguen cualquier cosa que tenga IA en su nombre.
Para él, la única incógnita es OpenAI, que compra una gran cantidad de cómputo a otras firmas. Incluso si esta empresa tiene dificultades, sostiene, sus competidores probablemente se consolidarían y pelearían por participación de mercado, en lugar de provocar un colapso de toda la industria.
Los riesgos que el autor sí ve
El autor no descarta los riesgos. Señala la oposición local a los centros de datos, las barreras regulatorias, la posibilidad de que un sistema de IA autónomo cause daños graves y el uso intensivo de financiamiento complejo. Si el crecimiento de los ingresos se desacelera, advierte, ese financiamiento podría salir mal.
También aborda la idea de que las empresas de IA no tienen una ventaja duradera. Cita un memorando filtrado de Google de 2023 titulado ‘No tenemos foso, y OpenAI tampoco’ y compara el sector con la guerra de los sándwiches de pollo de comida rápida, en la que ninguna cadena tenía una ventaja duradera, pero aun así obtenía grandes ganancias. Las empresas pueden retener clientes mediante la lealtad a la marca y el bloqueo institucional, sostiene, incluso sin un foso competitivo.
Hacia el final, el autor sugiere que la conversación sobre la burbuja tiene menos que ver con el dinero que con el deseo de volver al pasado. ChatGPT se lanzó hace poco menos de cuatro años, recuerda, y la IA se volvió común en la vida diaria en un período corto. Incluso si una burbuja estalla, dice, se parecería al colapso de las puntocom, en el que la tecnología subyacente conservó su valor.
Este artículo fue escrito con la asistencia de IA.
News Factory APP - noticias agénticas para impulsar tu SEO y AEO.